体育游戏app平台总市值81.92亿元-开yun云体育入口(全球)电竞官方平台 iOS/安卓版/PC网页端下载
发布日期:2026-10-13 09:03 点击次数:85
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
起头 | 野马财经
作家 | 方璐
不论谁接班,宽心最重要。
紫燕食物(603057.SH)上市仅三年多,如今靠近的挑战却不小。
相较2017年上市的ST绝味(维权)(602517.SH),紫燕食物上市晚了5年,但公司成随即间比ST绝味还早8年,卤味届紫燕如故有一些“老经历”,迄今为止已成立25年之久。不外,两家企业如今有个共同点等于2025年前三季营收及净利均呈“双降”态势。
功绩颓唐的同期,近日,紫燕食物线路宁国筑巢、宁国衔泥、宁国织锦通过蚁集竞价口头共计减捏公司股份276.7万股,减捏比例为0.67%,本次减捏蓄意已实施实现。这次权力变动后,宁国筑巢、宁国衔泥、宁国织锦共计捏有紫燕食物股比由2.65%减少至1.98%,实控东说念主及一致行动东说念主共计捏有比例由78.57%减少至77.9%,权力变动涉及1%刻度。紫燕食物方面暴露,减捏的是职工捏股平台,上市前就有这些股份了,职工也等了许多年了。
香颂本钱扩充董事沈萌以为,这次减捏是因为职工捏股蓄意到期。但在盘古智库高档参谋员江瀚看来,当先,该减捏主体为职工捏股平台,且实控东说念主担任扩充事务合鼓动说念主,阐明这次减捏并非泛泛职工行动,而是由实控东说念主主导的本钱运作;其次,在公司功绩连续下滑、股价承压配景下,此举可能开释流动性治理或个东说念主资金需求信号,也可能隐含对短期出息信心不及;再者,从阛阓心情角度看,实控东说念主关联方减捏易被解读为“里面东说念主看淡”,可能加重投资者对公司基本面的担忧,尤其在破钞疲软、卤味赛说念内卷加重确当下,需警惕其对估值核心的压制效应。
胁制12月24日,紫燕食物报收于19.81元/股,涨幅1.69%,总市值81.92亿元。
实控东说念主关联方减捏收官
套现超5000万引情切
实控东说念主钟怀军为上述合股企业的扩充事务合鼓动说念主,是实控东说念主之一致行动东说念主。按照12月24日每股19.81元的价钱算,职工捏股平台共计减捏276.7万股,粗略套现约5481.43万元。
据中国企业本钱定约副理事长、中国区首席经济学家柏文喜分析,这次减捏体量不大,但信号道理强。三平台(宁国筑巢、衔泥、织锦)均为实控东说念主钟怀军胁制的有限合股,减捏事理只消一句“自身资金需求”。这每每有三种可能,当先是,合鼓动说念主个东说念主套现(上市满3年限售已解);其次是,平台本人有借债、担保或税务安排,需要现款;再者是,向阛阓传递“股价已合理甚而偏高”的暴露。由于减捏比例<1%,不会动摇控股权,却容易放大心扉——尤其在公司功绩连降、多家机构鼓动已退出的配景下,易被解读为“里面东说念主也不托底”。
图源:罐头图库
值得看管的是,12月24日,紫燕食物线路一则使用部分闲置募资进行现款治理的发扬公告。公告裸露,本年9月购买招商银行结构性入款3000万元。近日赎回该家具,除了收回本金,还小赚了“12.72万元”。
本年4月,紫燕食物审议通过关系议案,使用不越过4.7亿元的闲置募资进行现款治理,自审议通过之日起12个月内资金可轮反转换使用。在沈萌看来,召募资金在未投之前,进行高安全性的接待属于平淡现款治理。但柏文喜以为,净利已连降、募投神气一拖再拖,投资者更但愿看到资金快速形成产能或数字化升级,而不是“账面套利”。此举虽安全,却强化了“缺神气、缺信心”的印象。
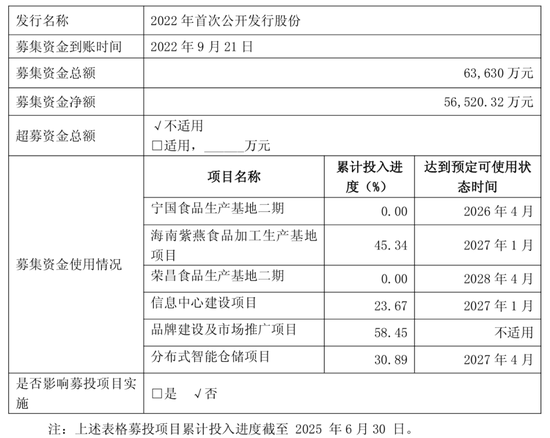
紫燕食物于2022年9月21日初次公诱惑行东说念主民币泛泛股4200万股,每股刊行价15.15元,募资约6.36亿元,扣除关系用度后,募资净额约5.65亿元。
图源:紫燕食物公告
公告裸露,募资神气到2026-2028年才陆续投产,届时偶而能为紫燕食物带来不少产能和功绩增量,但风险亦不可小觑,柏文喜以为,当先是需求匹配度方面,2028年卤味行业CAGR若降至5%以下,新增产能可能闲置;其次折旧可能会对净利形成对冲;从治理半径角度看,多基地运营对蓄意、品控、数字化条件指数级升迁。预测若门店年复合净增10%,2028年营收有望从2024年的33.6亿元升至55-60亿元,毛利率回升2-3个百分点;但若单店陆续下滑,产能期骗率<70%,则折旧+用度反而压缩利润。
江瀚以为,募投的三大出产基地建成后,将权臣升迁产能袒护半径,缩短物流成本,强化天下化供应链才能。散布式智能仓储与信息中心成立有助于升迁库存盘活成果与数字化运营水平,契合新破钞期间对柔性供应链的条件。另外,若品牌彭胀插足若能精确触达年青客群,有望扭转品牌老化印象。但沈萌以为,咫尺依然产能满盈,销售疲软,募投神气整个达产会加重满盈、功绩承压。
图源:罐头图库
值得看管的是,紫燕食物2024年年报指出,公司下千里阛阓拓展速率仍未有权臣改善,新增“海南紫燕食物加工出产基地神气”,神气已插足成立,建成后将进一步增多公司产能。同期,联接自身业务蓄意与实践辩论需要,升迁资金使用成果,暂缓了宁国、荣昌出产基地及配套神气仓储基地成立神气标实施。
前三季度功绩劣势未改
紫燕食物2025年三季报裸露,公司前三季营收约25.14亿元,同比减少6.43%;归母净利润约1.94亿元,同比减少44.37%。辩论行为产生的现款流净额约2.52亿元,同比减少39.23%。对于公司利润总额同比减少超四成的原因,紫燕食物讲解为主要因功绩下滑导致收入缩短,毛利下跌较多。对于现款流的大幅减少,则是因营收下跌,导致销售商品和提供劳务收到的现款有所下跌。
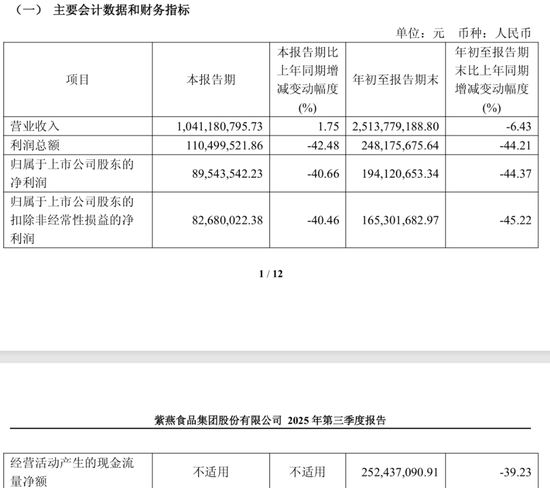
图源:紫燕食物2025年三季报
紫燕食物功绩承压现象,并非本年私有。2024年年报裸露,公司营收约33.63亿元,同比减少5.28%;归母净利润约3.47亿元,同比增长4.5%。前年全年功绩营收下滑,净利润诚然有所增长,但增幅有限。而辩论行为产生的现款流净额亦同比减少18.14%。值得看管的是,2024年第四季度,紫燕食物耗损约248.9万元。
紫燕食物2022年登陆A股,但功绩却如同坐滑梯。2022年营收虽同比增多16.51%,归母净利润却同比减少32.28%;2023年,营收同比下滑1.46%。
对于公司功绩欠安的情况,紫燕方面暴露,这与“大环境”身分关系。为升迁功绩,紫燕食物亦在积极念念对策。2024年,紫燕食物把元气心灵放在“大学生”群体,以为大学生当作年青一代,领有较高的破钞才能和破钞意愿,追求极新感、潮水感、创新性和个性化,同期提神品牌品性和办事体验。并称,经过前期深度阛阓调研,“精确定位大学生群体”,提供高性价比的脾气套餐办事。
这种“精确”定位,通过这两年功绩情况看,并未捏续起效。值得看管的是,在2025年半年报中,再未搜到“大学生”字样。
图源:罐头图库
前述紫燕食物暴露功绩下滑与“大环境”身分关系,柏文喜以为,把功绩连降烦恼于“大环境”不及以服众。从需求端看,卤味赛说念仍扩容,2024年边界约3800亿元、年复合>7%,但增量被“零食量贩”“现拌菜”等场景切走,紫燕的单店收入反而连续7个季度同比下滑;从供给端看,公司2019-2022年门店年均净增>600家,2023-2025显着放缓,甚而出现负增;同期东说念主均工资、物流费、彭胀费均上升,产能期骗率低,毛利率由2023年的24.5%降至2025H1的22.2%;从竞争端看,ST绝味、煌上煌用“廉价+补贴”抢加盟商,零食很忙、赵一鸣等把卤味当引流SKU卖,紫燕的“佳偶肺片”客单价却从36元涨至42元傍边,性价比上风松开;从自身端看,2024年12月紫燕食物佳偶肺片、香辣鸭脖被测出大肠菌群最高妙标290倍,黑猫投诉 【下载黑猫投诉客户端】超600条,食安事件径直打击品牌信任。因此,柏文喜强调,行业仍有增量,但紫燕在家具结构、价钱策略、渠说念迭代和食安管控上显着慢半拍,“大环境”仅仅扫尾加快器,里面扩充力才是主因。
在沈萌看来,紫燕食物功绩下滑与破钞环境存在压力联系,但也反应出企业短缺竞争上风,无法符合阛阓变化。江瀚亦以为,企业将功绩下滑节略归因于“大环境”有失偏颇。面前破钞复苏虽弱,但其他同行也如故有所改善,阐明行业并非全面塌陷,企业自身竞争力更为重要。其次,紫燕以B端渠说念为主,受线下客流波动影响更大,而其在C端品牌力、线上布局及家具创新上显着滞后,导致抗风险才能薄弱。
首创东说念主半子接棒掌门东说念主
一年前,有名测评博主发布对“紫燕百味鸡”的检测敷陈,称家具大肠杆菌超标290倍,该事件屡次冲上热搜。
检测扫尾裸露,紫燕百味鸡的佳偶肺片和香辣鸭脖菌落超标,佳偶肺片、香辣鸭脖、五香腐竹发现了过量的大肠菌群,尤其是鸭脖和佳偶肺片5个样品的大肠菌群皆超出了最高安全限量,其中有样品超标290倍。讯息一出,2024年12月7日,紫燕食物发布公告称,已于第一期间下架线上商城关系家具,并泉源全线拜访方法,复核各出产方法视频监控、东说念主员环境和操作经过及运载链路等。
这并非紫燕食物第一次在食安方面翻车。据“大破钞之家”报说念,2016年9月,上海食药监局公布的不对格家具中,紫燕食物的藤椒鸡和酱香鸭均被检出菌落总额和大肠菌群超标。2017年3月,食药监总局发布宣布,某平台在售的紫燕百味鸡菌落总额超放洋标186.5倍,大肠菌群超放洋标29.7倍。2019年4月,因紫燕食物子公司广州川沁2018年11月14日出产的红油笋丝(散装称重)经检测微生物神气不对格,被广州市番禺区阛阓监督治理局罚金2万元。
时隔一年,若何拆除破钞者心情层面对于家具“大肠杆菌超标290倍”的暗影,紫燕食物方面暴露,咱们只可日常加强治理,然后在各个渠说念加强治理。咱们原来就很醉心食物安全,作念食物行业的笃定皆是很醉心食物安全政策,当今是各个方法皆会加强治理。一句话中,“加强治理”出现三次,可见前年的事件对紫燕食物里面印象潜入。
图源:罐头图库
食物安全无小事,一朝出现对企业的打击进度可念念而知。从被有名博主测评曝光有问题,到紫燕食物换新董事长,中间不外辨别19个月。2023年5月15日,紫燕食物选举戈吴超担任董事长,并聘用他为公司总司理。1989年出身的戈吴超曾任紫燕食物采购总监、总司理、董事,且是首创东说念主钟怀军的半子(其妻为钟勤沁,钟怀军之女),公司实控东说念主之一。
2025年4月18日,钟怀军卸下统共职务,将眷属企业教学棒交到了半子戈吴超手中。不外据紫燕食物方面先容,钟怀军咫尺还认真公司的“家具研发业务”,并非透彻离席。2024年该公司研发费约1564.46万元,比上年的约815.75万元多出1045.71万元,但远低于ST绝味前年一年约4353.9万元的研发费。
钟怀军并未将企业交给女儿钟勤川,足见对戈吴超委用厚望。据江瀚分析,当先,眷属企业传承核心在于才能匹配而非血统口头,半子若具备当代企业治理教学与战术视线,半子接班并无本体禁绝;其次,老指导退居幕后仍主导家具创新,体现“渐进式接班”策略,有益于安详过渡,但也可能形成决议权疏漏或新老团队理念冲破。沈萌则以为,眷属接班不一定能窜改功绩压力,仅仅完成传承。
柏文喜以为,从股权角度看,钟怀军眷属仍通过“上海桂跃/宁国系”捏股约48%,控股地位放心,董事会7席中眷属占4席,处理结构仍是“眷属+行状司理东说念主”搀杂。而戈吴超2014年进入公司,历任采购、物流、信息中心认真东说念主,主导了2019-2022年的数字化改良,对供应链熟稔;但2023年上任后,营收连降、净利暴跌,尚未拿出与二代身份匹配的战术级家具或渠说念革命。
柏文喜进一步分析称,从传承逻辑看,钟怀军选半子而非女儿,核心计划或是“才能先行+眷属放心”,风险在于,要看管战术扭捏,比如,戈吴超观点“年青化+出海”,但2025年销售用度率反降,研发费仅1300万元,远低于绝味的3600万元,资源插足与标语不匹配;其次是本钱耐性,要是2026-2027年陆续“增收不增利”,眷属必须掏腰包增捏或分成抵偿,不然易触发股权质押、平仓等四百四病。眷属控股+二代掌门可保3-5年放心性,但阛阓要看“实效”,若2026年前不可扭转单店下滑、设置第二增长弧线,处理结构就会从“上风”变成“镣铐”。
图源:罐头图库
本年9月,戈吴超对外在示,公司束缚升迁非华东阛阓和外洋收入孝顺,现阶段业务以华东、华中、西南为主,往时拟向其他区域阛阓进一步拓展。并称,在外洋,公司构建起多元化发展矩阵,在北好意思阛阓公司经受华东说念主商超浸透与直营门店开拓的组合策略。3月,公司家具进驻好意思国大华连锁超市;4月,在好意思国纽约先后开设法拉盛首店与曼哈顿店;7月,在好意思国纽约、新泽西及澳大利亚墨尔本三地陆续增设多家直营门店,进一步完善公共化布局。
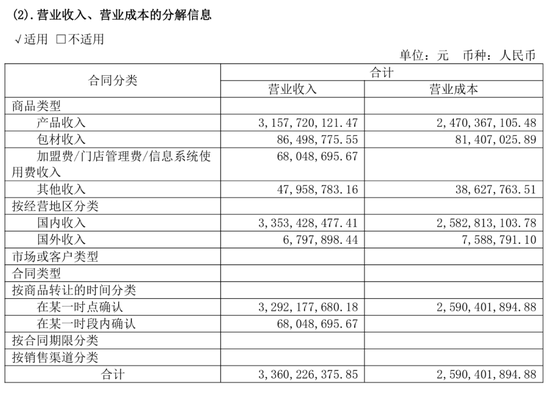
须看管的是,2024年年报指出,紫燕食物国内收入约33.53亿元,贸易成本约25.83亿元;国外收入约679.79万元,且贸易成本约为758.88万元。从这组数据可看出,当先,紫燕食物国内国外收入额相反广泛;其次,国内至少成本低于收入,国外成本比收入还跨越79万元。
图源:紫燕食物2024年年报
前述提到,戈吴超强调要提高非华东阛阓和外洋收入孝顺,前年华东地区营收同比减少5.97%,而境外毛利率为-11.69%。针对功绩欠安的情况,戈吴超讲解称,公司主贸易务下滑主要受行业竞争加重等影响,净利润大幅下跌主因东说念主工、物流等成本的刚性上升。同期,公司加大末端促销力度,在短期内也压缩了利润空间。
若功绩捏续低迷,对上市未满4年的紫燕食物意味着什么?企业又若何破局?据柏文喜分析,功绩若捏续低迷会导致再融资难度加大,其次是鼓动减捏,此前已有四川海子等机构退出,若2026年功绩仍低迷,职工捏股平台及PE鼓动第二轮减捏窗口掀开,股价承压,再者也会导致品牌负轮回,卤味属“势能”破钞,门店数、坪效、食安舆情三者正关系,功绩差会导致关店,而关店又会导致破钞者触达减少,临了致使品牌老化,形成闭环。
图源:罐头图库
在柏文喜看来,紫燕食物靠近的挑战有——85%SKU与ST绝味、周黑鸭重迭,穷苦爆品的同质化问题;客单价越过40元后,销量弹性大于1.2的价钱敏锐问题;再者,在新兴渠说念,零食量贩、会员店把卤味当引流品,售价低于紫燕出厂价。另一个致命身分是食安暗影,菌群事件后,复购率下跌6-8个百分点。
紫燕食物亟待破局,柏文喜以为,紫燕食物在卤味赛说念仍有契机,但窗口只消2-3年:上游原材料(鸭副、牛腱)价钱2026年粗略率进入上行周期,届时若边界仍未上去、成本转嫁才能弱,就会堕入“量价双杀”。紫燕必须在2026年底前完成:门店数目规复净增长、外洋业务盈亏均衡、单店收入止跌回升,不然“眷属企业+功绩下滑”双标签将使其估值遥远低于同行。
 海量资讯、精确解读,尽在新浪财经APP
连累剪辑:杨红卜 体育游戏app平台